

Qué activo operar hoy: liquidez, volatilidad y catalizadores
Cómo elegir cada día qué activos operar de tu lista: el coste frente al movimiento, la volatilidad actual frente a la habitual, los catalizadores del calendario y una rutina de diez minutos en MT5.
Un buen método aplicado al activo equivocado rinde poco. Un día el DE40 se mueve con fuerza y el EURUSD apenas avanza; otro día ocurre al revés. Operar siempre lo mismo, sin mirar cómo está cada mercado, significa entrar a menudo cuando no hay movimiento suficiente o cuando los costes se comen la operación. Este artículo explica cómo elegir cada día qué activos de tu lista merecen atención.
1. Primero, una lista corta y fija
La elección diaria se hace dentro de una lista que ya está en tu plan, no entre todos los símbolos de Observación del mercado. Entre tres y seis activos suele ser suficiente: los conoces, sabes cómo se mueven en tu horario y tienes sus costes controlados.
Lo que se decide cada día no es qué activo nuevo probar, sino cuáles de tu lista están en condiciones de operarse hoy.
2. El coste frente al movimiento
Un spread que parece pequeño puede ser grande si el activo se mueve poco. La forma de compararlo es medirlo frente al movimiento típico de la vela en la que operas:
Coste relativo = spread ÷ ATR del marco temporal de entrada
| Activo | Spread | ATR de H1 | Coste relativo |
|---|---|---|---|
| DE40 | 1,2 puntos | 35 puntos | 3,4 % |
| XAUUSD | 0,30 | 5,00 | 6 % |
| EURUSD | 1,0 pip | 7 pips | 14,3 % |
| Par exótico | 80 pips | 400 pips | 20 % |
Valores ilustrativos. El spread y el ATR cambian según el bróker, la hora y el día.
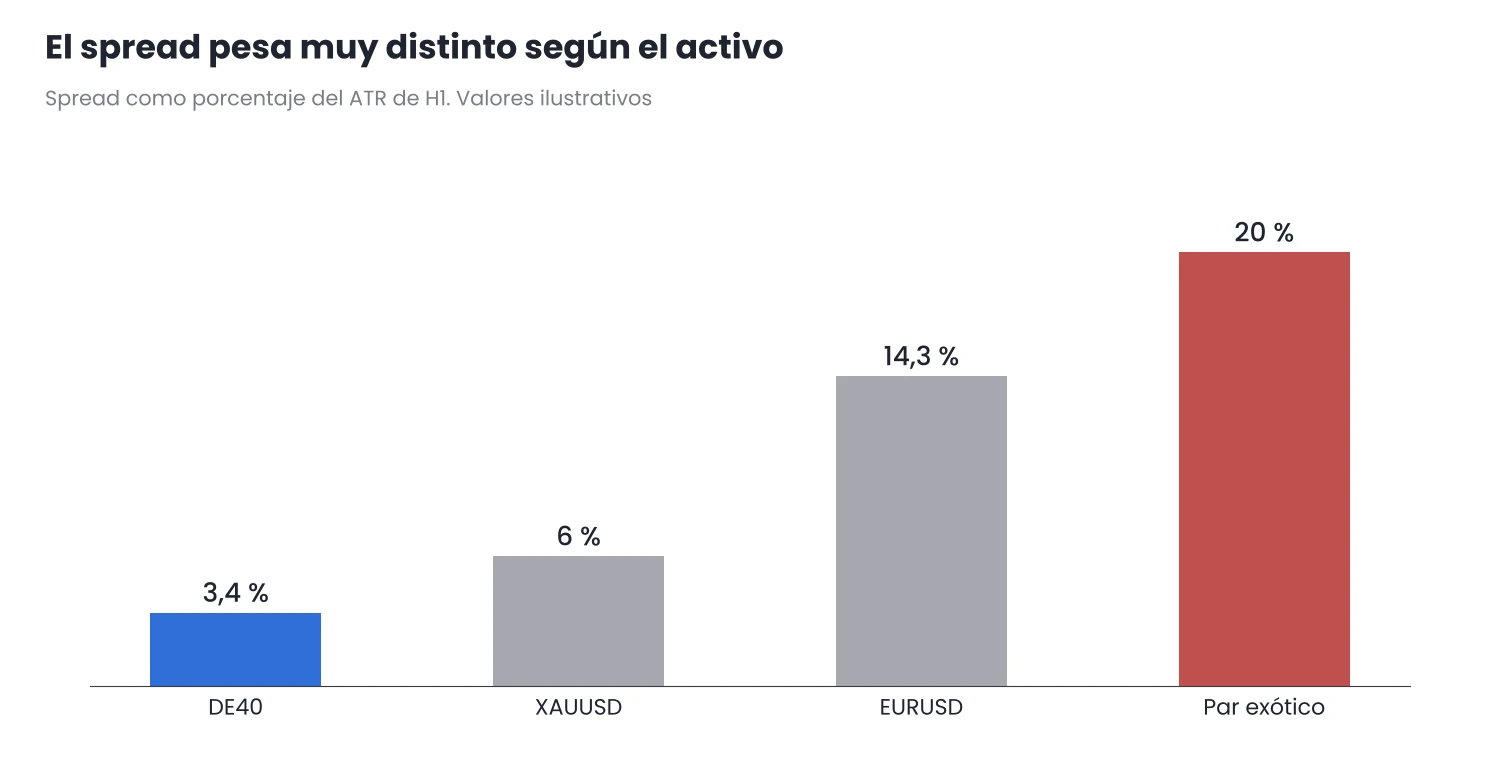
Figura 1. El mismo método paga mucho más en costes en un activo que en otro.
Cuanto más alto es el coste relativo, más tiene que moverse el precio a tu favor solo para cubrir la entrada. Si en tu horario un activo tiene un coste relativo muy superior al de los demás, quizá no es el momento de operarlo, aunque esté en tu lista.
3. La volatilidad de hoy frente a la habitual
El segundo filtro es comparar la volatilidad actual de cada activo con la normal:
Volatilidad relativa = ATR actual ÷ ATR medio de las últimas semanas
- Por debajo de 0,8: el activo está más tranquilo de lo normal. Los objetivos tardan en llegar y el coste pesa más.
- Entre 0,8 y 1,5: volatilidad habitual o algo mayor. Es el terreno en el que tu método suele estar probado.
- Por encima de 1,5: el activo se mueve mucho más de lo normal. Hay oportunidades, pero también stops que saltan por ruido y más deslizamiento. Si operas, el stop necesita más espacio y el lote debe ser menor para mantener el mismo riesgo.
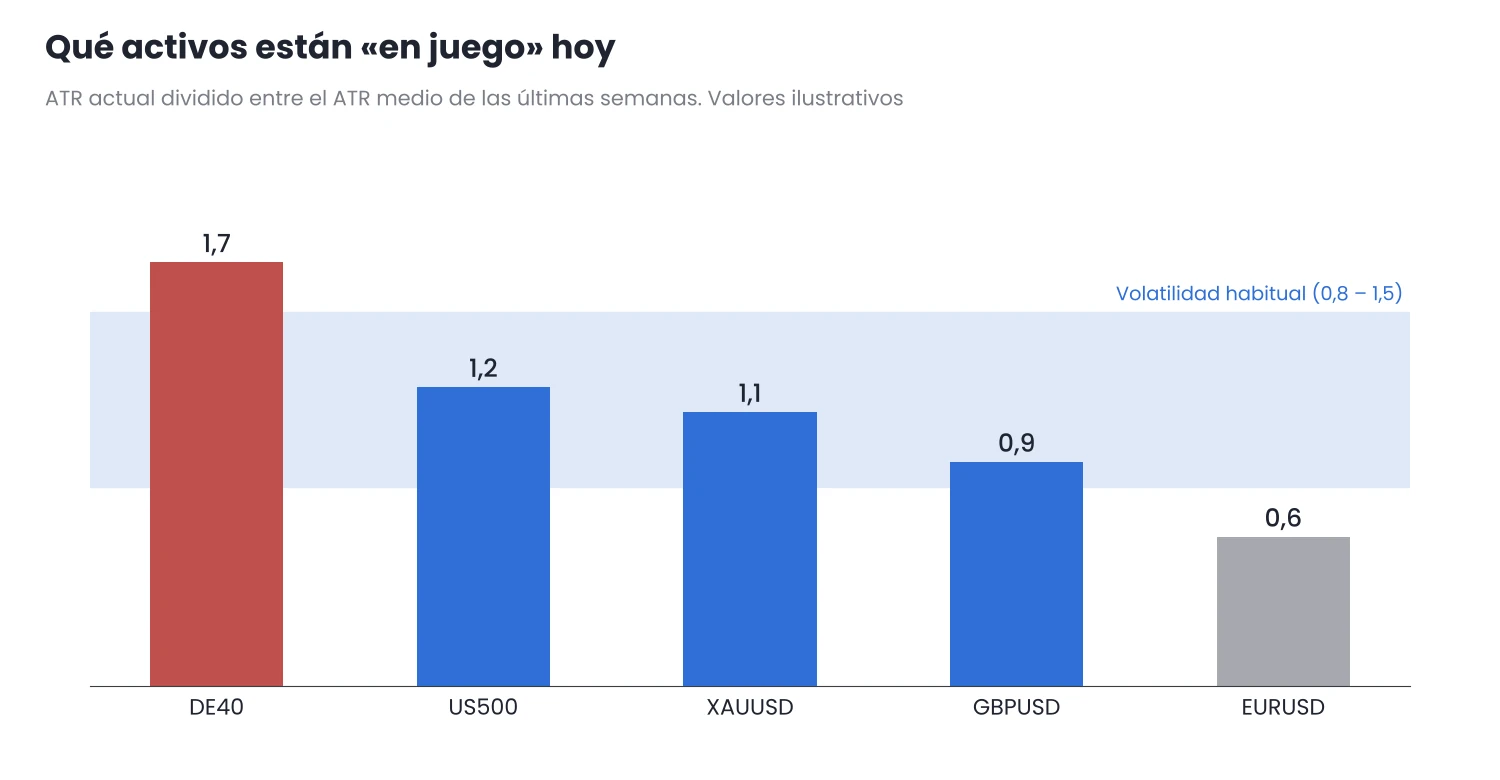
Figura 2. Comparar el ATR actual con el habitual muestra qué activos están «en juego» hoy.
Los umbrales son orientativos: lo importante es aplicar siempre los mismos. ATR Volatility Monitor te indica si la volatilidad del activo es alta, normal o baja respecto a la habitual, y Zone Risk Planner incluye un escáner para revisar varios símbolos a la vez. Ninguno de los dos abre ni cierra operaciones ni da señales.
4. Los catalizadores del día
Un activo puede estar tranquilo a primera hora y moverse con fuerza por la tarde por un dato o una noticia. Antes de la sesión, revisa en el calendario económico:
- Decisiones de bancos centrales y datos de inflación o empleo de las divisas de tus pares.
- Datos que afectan a los índices, como los de EE. UU. de las 14:30 (hora española), que mueven también el DE40.
- Festivos de los mercados de referencia, que reducen la liquidez aunque el CFD cotice.
Tu plan debe decir qué haces con ellos: evitar operar en los minutos alrededor del dato, cerrar antes o, si tu método lo contempla, operar la reacción. Lo que no conviene es descubrir el dato con la operación abierta. Las horas de cada sesión las explico en Horarios de mercado y hora del servidor en MT5.
5. Una rutina de diez minutos en MT5
- Abre tu lista de activos en Observación del mercado y comprueba el spread actual de cada uno.
- Compara su ATR actual con el habitual y anota cuáles están por debajo, dentro o por encima de su volatilidad normal.
- Revisa el calendario del día y marca las horas de los datos que afectan a tus activos.
- Comprueba la correlación: si eliges tres pares que dependen del dólar, en realidad tienes una sola idea. Lo explico en El riesgo total abierto y el límite mensual.
- Elige uno o dos activos para la sesión y deja el resto fuera, aunque estén en tu lista.
Errores habituales
- Perseguir el activo que más se movió ayer. La volatilidad tiende a persistir, pero no siempre, y a menudo se llega tarde.
- Añadir activos nuevos porque «se están moviendo». Si no está en tu plan, no sabes cómo se comporta en tu horario ni cuánto cuesta.
- Ignorar el coste en los días tranquilos. Con poca volatilidad, el spread pesa más en cada operación.
- Vigilar demasiados activos a la vez. Más pantallas no dan más oportunidades buenas, dan más operaciones dudosas.
Conclusión
- La elección diaria se hace dentro de una lista corta y fija, no entre todos los símbolos disponibles.
- Dos números ayudan a elegir: el coste relativo (spread frente al ATR) y la volatilidad relativa (ATR actual frente al habitual).
- El calendario completa la decisión. Saber a qué hora llega cada dato evita descubrirlo con la operación abierta.
Prueba la rutina durante una semana antes de cada sesión y anota en tu diario qué activos elegiste y por qué. Hazlo primero en una cuenta demo.
¿Quieres llevar esto a tu gráfico?
Las herramientas de Jasopex para MetaTrader te ayudan a planificar el riesgo antes de operar.
Ver las herramientas