

El riesgo total abierto y el límite mensual de pérdidas
Cómo sumar el riesgo de todas tus posiciones abiertas, por qué las operaciones correlacionadas cuentan como una sola y cómo fijar un tope mensual que te diga cuándo dejar de abrir operaciones.
Arriesgar un 1 % por operación es una buena regla, pero no dice cuánto puede perder la cuenta a la vez. Con cinco posiciones abiertas, cada una al 1 %, el riesgo real de la cuenta es del 5 %, y puede ser mayor si varias dependen de lo mismo. Este artículo explica cómo medir ese riesgo total, cómo tratar las operaciones correlacionadas y cómo fijar un límite mensual que marque cuándo parar.
1. Qué es el riesgo total abierto
El riesgo total abierto es lo que perdería la cuenta si saltaran a la vez los stops de todas las posiciones abiertas, contando desde el precio de entrada:
Riesgo total abierto (%) = suma de las pérdidas hasta el stop de cada posición ÷ balance × 100
Tres reglas para calcularlo bien:
- Una posición con el stop en el precio de entrada (break-even) aporta 0. Una con el stop ya en beneficio tampoco suma riesgo, aunque puede devolver parte de lo ganado.
- Una posición sin stop tiene un riesgo sin límite. No se puede sumar, y por eso ninguna posición debería estar abierta sin stop.
- Las órdenes pendientes también cuentan. Si pueden activarse sin que intervengas, su riesgo debe estar dentro del total antes de que se ejecuten.
Ejemplo con una cuenta de 10.000 USD
| Posición | Dirección | Riesgo hasta el stop |
|---|---|---|
| EURUSD | Compra | 100 USD (1 %) |
| GBPUSD | Compra | 100 USD (1 %) |
| USDCHF | Venta | 100 USD (1 %) |
| DE40 | Compra | 100 USD (1 %) |
| XAUUSD | Compra, stop en break-even | 0 USD (0 %) |
| Total | 400 USD (4 %) |
Ejemplo ilustrativo. No incluye spread, comisiones, swaps ni deslizamiento.
El stop no garantiza el precio
El cálculo supone que cada stop se ejecuta en su precio. En la práctica, un hueco de apertura (gap) o una noticia pueden ejecutarlo bastante más lejos. Si un índice abre el lunes 150 puntos por debajo de tu entrada y el stop estaba a 50 puntos, la pérdida es el triple de la prevista: un 3 % en lugar de un 1 %. Por eso conviene que el riesgo abierto el viernes por la tarde, o antes de un dato importante, sea menor que el de un día normal.
2. Operaciones correlacionadas: cuando varias son una sola
En el ejemplo anterior, comprar EURUSD, comprar GBPUSD y vender USDCHF parecen tres operaciones distintas. Las tres, sin embargo, ganan si el dólar se debilita y pierden si se fortalece. Un solo dato de empleo o de inflación de EE. UU. puede hacer saltar los tres stops en la misma hora.
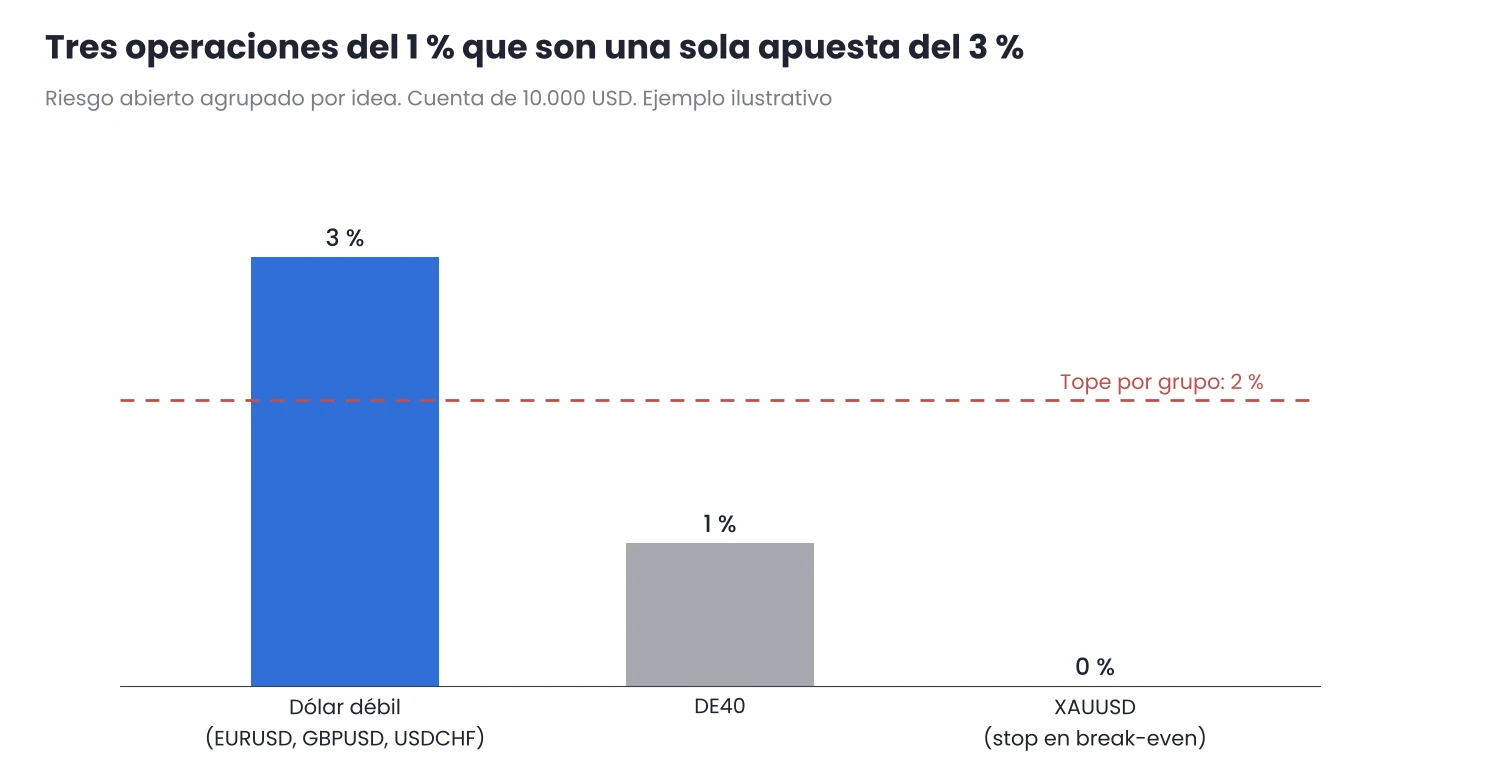
Figura 1. El mismo riesgo abierto, agrupado por la idea que hay detrás de cada operación.
La forma práctica de tratarlo es agrupar las posiciones por lo que realmente las mueve y poner un tope a cada grupo:
- Divisas: posiciones que dependen de la misma moneda en la misma dirección (todas a favor o todas en contra del dólar, por ejemplo).
- Índices: DE40, US500 y US100 suelen moverse juntos en las caídas fuertes, aunque no lo hagan cada día.
- Mismo activo en varios marcos temporales: dos operaciones en EURUSD, una en H1 y otra en H4, son la misma exposición.
Con un tope del 2 % por grupo, en el ejemplo solo cabrían dos de las tres operaciones sobre el dólar, o las tres con un riesgo menor cada una.
3. Un tope para el riesgo abierto
El riesgo total abierto necesita su propio límite, igual que el riesgo por operación. Antes de abrir una posición nueva, la comprobación es sencilla:
Riesgo abierto actual + riesgo de la nueva operación ≤ tope de riesgo abierto
Con un tope del 5 % y el ejemplo anterior (4 % abierto), una nueva operación del 1 % cabe justo. Una segunda ya no. En ese caso hay tres opciones razonables: esperar a que se cierre alguna posición, abrir la nueva con menos riesgo o esperar a que la estructura del mercado permita llevar alguna posición a break-even.
Lo que no conviene hacer es ajustar los stops existentes más cerca solo para que quepa la operación nueva. El stop debe estar donde la operación deja de tener sentido, no donde encaja en una suma.
4. El límite mensual de pérdidas
El tope de riesgo abierto controla lo que puede pasar a la vez. El límite mensual controla lo que puede pasar a lo largo del mes: una vez alcanzado, no se abren más operaciones hasta el mes siguiente. Alexander Elder, en El nuevo vivir del trading, propone una regla de este tipo con un 6 %. La cifra concreta depende de cada trader; lo importante es el mecanismo.
Cómo se calcula
El límite se mide sobre el balance del primer día del mes, que se queda fijo hasta que el mes termina. La clave está en sumar las pérdidas ya cerradas y lo que todavía está en juego:
Margen usado = pérdida neta cerrada en el mes + riesgo total abierto
Si el resultado cerrado del mes es positivo, cuenta como 0. Así, las ganancias del mes no amplían el riesgo que se puede asumir.
Contar el riesgo abierto es lo que hace que el límite funcione. Si solo se contaran las pérdidas cerradas, un trader con un −5 % cerrado y un 4 % abierto aún creería tener margen, y podría terminar el mes con un −9 %.
Ejemplo a lo largo de un mes
Cuenta de 10.000 USD al empezar el mes, riesgo del 1 % por operación y límite mensual del 6 % (600 USD):
| Día | Pérdida neta cerrada | Riesgo abierto | Margen usado | Margen libre |
|---|---|---|---|---|
| 3 | 100 USD | 300 USD | 400 USD | 200 USD |
| 7 | 300 USD | 100 USD | 400 USD | 200 USD |
| 10 | 150 USD | 200 USD | 350 USD | 250 USD |
| 14 | 450 USD | 100 USD | 550 USD | 50 USD |
Ejemplo ilustrativo. No incluye costes ni deslizamiento.
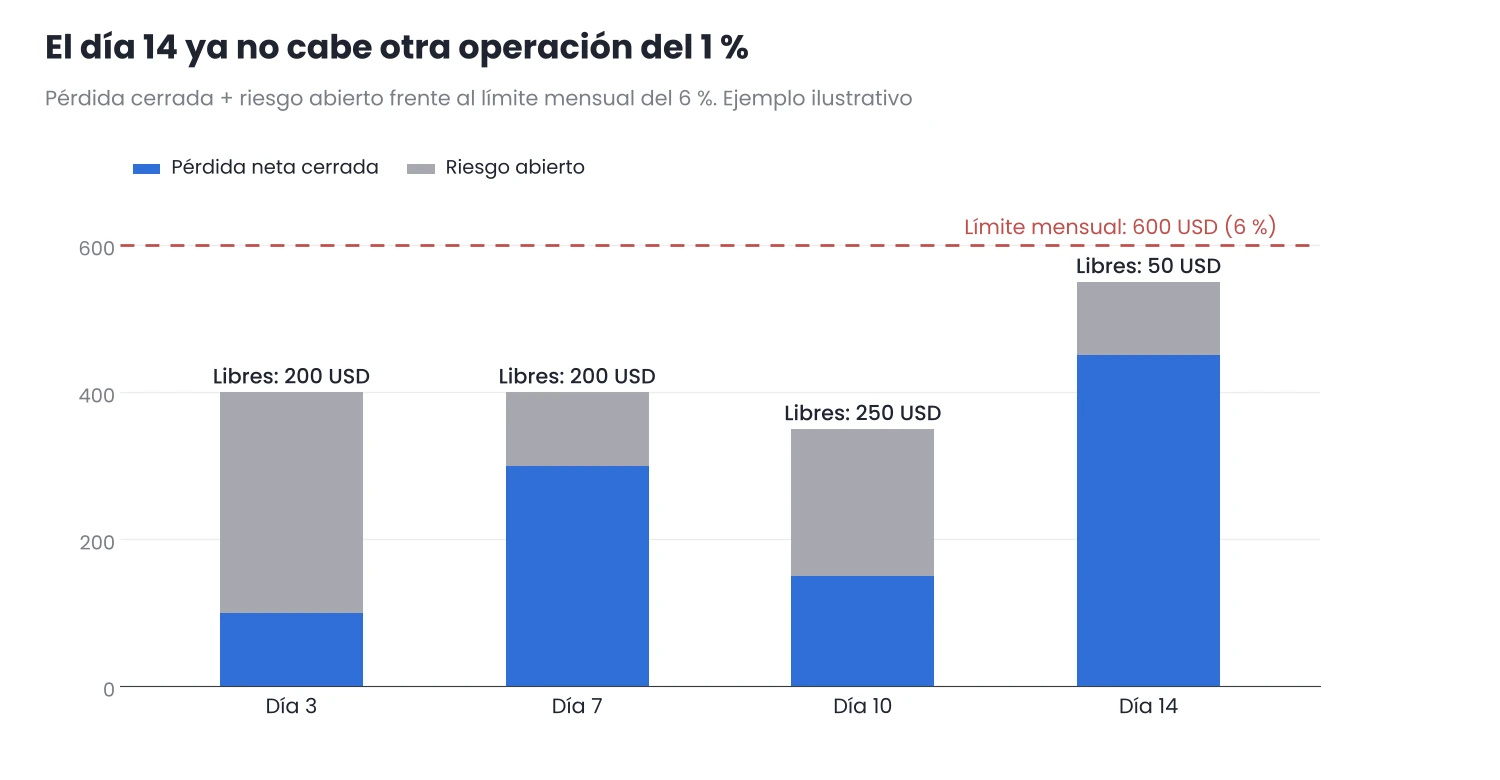
Figura 2. Pérdida cerrada y riesgo abierto frente al límite mensual del 6 %.
El día 14 quedan 50 USD libres, menos que el riesgo de una operación normal. A partir de ahí no se abren operaciones nuevas este mes. La posición abierta sigue con su stop original; no se amplía para evitar que salte.
Cómo elegir el límite
La relación entre el límite mensual y el riesgo por operación indica cuántas pérdidas completas caben antes de parar. Con un 1 % por operación y un 6 % al mes, caben seis.
- Si el límite es muy bajo, saltará en muchos meses normales, porque las rachas de pérdidas forman parte de cualquier estrategia. En mi artículo Drawdown and Recovery del blog de MQL5 explico qué longitud de racha es normal según el porcentaje de acierto.
- Si el límite es muy alto, apenas protege: cuando se alcanza, el daño ya está hecho.
Llegar al límite no significa que la estrategia haya dejado de funcionar. Significa que toca parar, revisar las operaciones del mes y comprobar si las pérdidas vienen de la estrategia o de la ejecución.
5. Cómo llevarlo en MT5
MT5 no muestra el riesgo total abierto ni el límite mensual, pero los datos para calcularlos están en la ventana Caja de herramientas (Toolbox):
- Riesgo de cada posición: al abrir una orden, escribe su riesgo en el campo Comentario (Comment), por ejemplo
R=100. En la pestaña de posiciones abiertas (Trade), haz clic derecho y activa la columna Comentario: así ves el riesgo de cada posición sin recalcularlo. - Resultado del mes: en la pestaña Historial (History), haz clic derecho y elige un período personalizado (Custom period) desde el día 1 del mes hasta hoy, para que cuente el mes natural. Comprueba que el resultado incluye comisiones y swaps, porque también son pérdidas.
- Si usas EAs en la misma cuenta, su riesgo también cuenta. Suma el de sus posiciones abiertas al total, o asígnales una parte fija del límite.
Para conocer el riesgo de cada operación antes de abrirla puedes usar Zone Risk Planner, que calcula el lote a partir de la zona, el stop y tu riesgo y además muestra el riesgo de toda tu cuenta. Su versión gratuita, Zone Risk Planner Core, hace la planificación de cada operación. Ninguno de los dos abre ni cierra operaciones.
Conclusión
- El riesgo de la cuenta es la suma de todo lo abierto, no el riesgo de una operación. Las posiciones en break-even no suman; las que no tienen stop no se pueden medir.
- Las operaciones correlacionadas cuentan como una sola apuesta. Agrúpalas por lo que las mueve y pon un tope a cada grupo.
- El límite mensual suma lo perdido y lo que está en juego, sobre el balance fijo del inicio de mes. Cuando se alcanza, se deja de abrir operaciones hasta el mes siguiente.
Decide estas cifras antes de que empiece el mes, apúntalas en tu plan y compruébalas antes de cada operación nueva. Pruébalas primero en una cuenta demo para ver con qué frecuencia saltan con tu forma de operar.
¿Quieres llevar esto a tu gráfico?
Las herramientas de Jasopex para MetaTrader te ayudan a planificar el riesgo antes de operar.
Ver las herramientas