

Gestionar el stop después de entrar: break-even y stop dinámico
Cuándo mover el stop al precio de entrada, cuánto puede costar hacerlo demasiado pronto y cómo seguir el precio con un stop por estructura, por media móvil o por ATR en MT5.
Colocar el stop inicial es solo la primera decisión. En cuanto la operación avanza, aparece la tentación de protegerla: llevar el stop al precio de entrada, acercarlo un poco más o dejar que siga al precio. Cada una de estas decisiones cambia el resultado de la estrategia, y no siempre a mejor. Este artículo explica qué hace cada opción, cuánto puede costar y cómo decidir con tus propios datos.
1. La única regla fija: el stop solo se mueve a favor
Antes de hablar de técnicas, una regla sin excepciones: el stop se puede acercar al precio a favor de la operación, pero nunca alejarse. Ampliar el stop cuando el precio se acerca a él convierte una pérdida planificada en una más grande y rompe el cálculo del riesgo y del tamaño de la posición.
Dónde colocar el stop inicial lo explico en Where to Place a Stop Loss, en el blog de MQL5. Aquí parto de una operación ya abierta con su stop bien puesto.
2. Break-even: qué protege y qué cuesta
Mover el stop al precio de entrada (break-even) elimina el riesgo de esa operación. En el cálculo del riesgo total abierto pasa a sumar 0, y eso deja sitio para otras operaciones. Esa es su ventaja real.
El coste es menos visible. Casi todas las operaciones ganadoras retroceden en algún momento antes de llegar al objetivo. Si el stop está en la entrada, parte de esos retrocesos normales cierran a cero operaciones que habrían terminado ganando.
Ejemplo con 100 operaciones
Supón una estrategia con un 40 % de acierto, riesgo de 1R y objetivo de 2R. De las 60 perdedoras, 20 llegaron antes a +1R. De las 40 ganadoras, 15 volvieron al precio de entrada después de pasar por +1R y luego siguieron hasta el objetivo.
| Sin break-even | Break-even a +1R | |
|---|---|---|
| Ganadoras a +2R | 40 | 25 |
| Cerradas a 0 | 0 | 35 |
| Perdedoras a −1R | 60 | 40 |
| Resultado | +20R | +10R |
Ejemplo ilustrativo. No incluye costes ni deslizamiento.
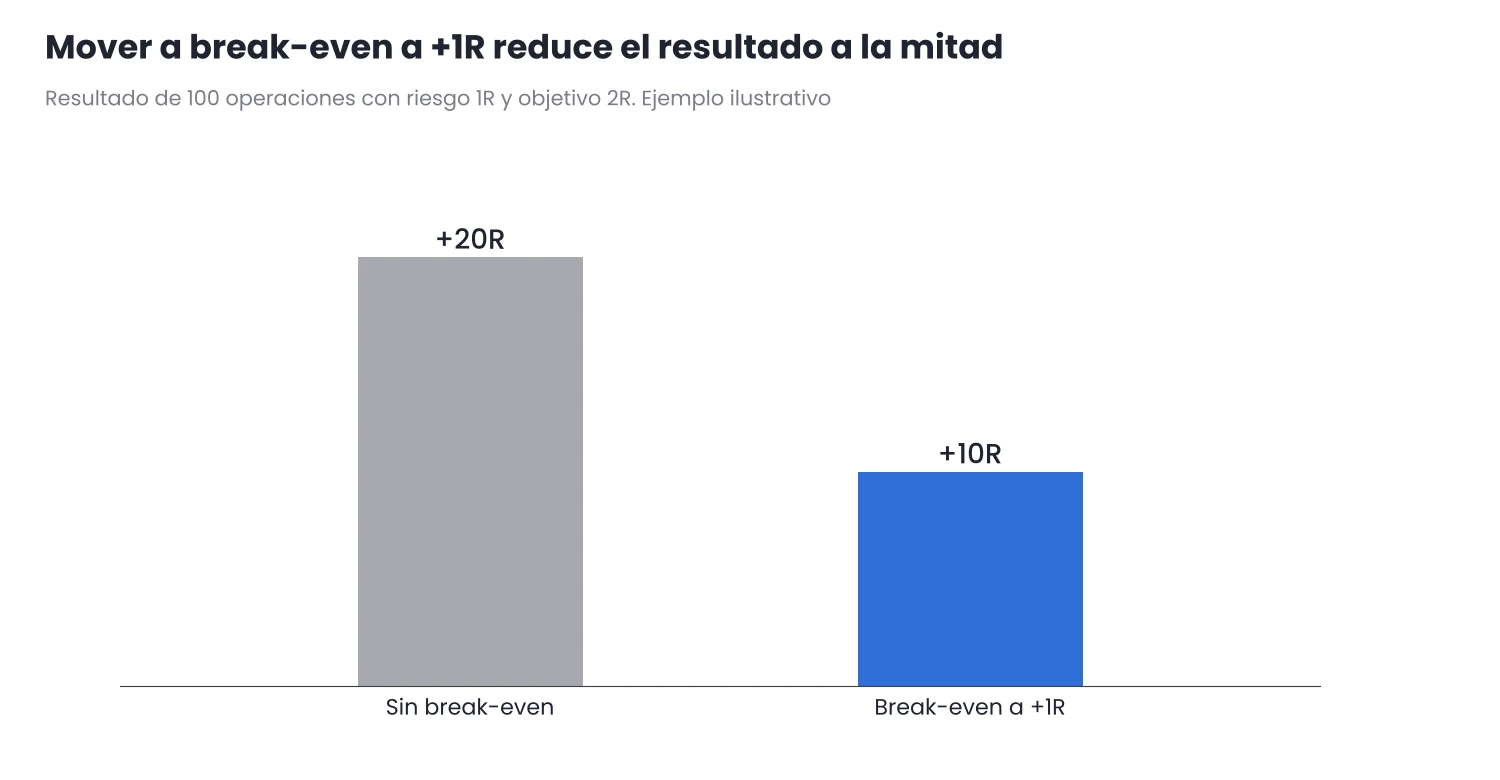
Figura 1. El break-even salva 20R en las perdedoras, pero cuesta 30R en las ganadoras.
En este ejemplo, el break-even evita 20 pérdidas de 1R, pero convierte en cero 15 ganancias de 2R. El saldo es negativo: el resultado se queda en la mitad. Con otros datos el saldo puede ser positivo, y por eso la decisión no se toma por intuición, sino contando cuántas ganadoras vuelven a tocar la entrada.
Tres detalles prácticos
- Un stop exactamente en la entrada no deja la operación a cero. Quedan la comisión, los swaps acumulados y el posible deslizamiento. Si quieres un break-even real, sitúa el stop unos puntos más allá para cubrirlos. Lo explico en Hidden Costs in Your Backtests.
- Muévelo por estructura, no por distancia. Es más razonable llevarlo a break-even cuando el precio forma un nuevo mínimo por encima de la entrada (en compras) que al llegar a un número fijo de puntos.
- El bróker puede impedir un stop demasiado cerca. En MT5, la especificación del símbolo muestra el nivel de stops (Stops level): la distancia mínima entre el precio actual y el stop. Si el precio está más cerca, MT5 rechaza el cambio.
3. Stop dinámico: tres formas de seguir al precio
El stop dinámico (trailing stop) acompaña al precio a medida que avanza y nunca retrocede. La diferencia entre las tres formas habituales está en cuánto espacio deja.
Por estructura
El stop se coloca bajo el último mínimo relevante (en compras) y solo se mueve cuando se forma uno nuevo más alto. Avanza a saltos y tolera bien los retrocesos normales de una tendencia. Funciona mejor en H4 o en diario, donde los mínimos son claros.
Por media móvil
La operación se cierra cuando una vela cierra al otro lado de la media elegida, por ejemplo una EMA de 20 periodos. Usar el cierre de la vela, y no un simple toque, evita salir por una mecha. El inconveniente es que el stop real no está en el servidor: hay que vigilar el cierre o programar la salida.
Por ATR
El stop se sitúa a un múltiplo del ATR por debajo del máximo alcanzado. Con un multiplicador de 2,5, la fórmula para una compra es:
Stop = máximo desde la entrada − 2,5 × ATR (y nunca por debajo del stop anterior)
Ejemplo en un índice en H4, con entrada en 20.000 y stop inicial en 19.800:
| Vela | Máximo | ATR | Máximo − 2,5 × ATR | Stop |
|---|---|---|---|---|
| 1 | 20.050 | 80 | 19.850 | 19.850 |
| 2 | 20.180 | 84 | 19.970 | 19.970 |
| 3 | 20.150 | 90 | 19.925 | 19.970 |
| 4 | 20.320 | 88 | 20.100 | 20.100 |
| 5 | 20.300 | 96 | 20.060 | 20.100 |
Ejemplo ilustrativo. Los valores no corresponden a ningún mercado real.
En las velas 3 y 5 el cálculo da un nivel más bajo, pero el stop no retrocede. En la vela 4 el stop ya está por encima de la entrada: la operación ha pasado a tener beneficio asegurado sin necesidad de un break-even forzado. ATR Volatility Monitor muestra el ATR del activo y dibuja en el gráfico un stop dinámico por ATR de este tipo (chandelier stop), así que puedes ver dónde quedaría sin calcularlo a mano. Solo lo dibuja: no abre, cierra ni modifica operaciones.
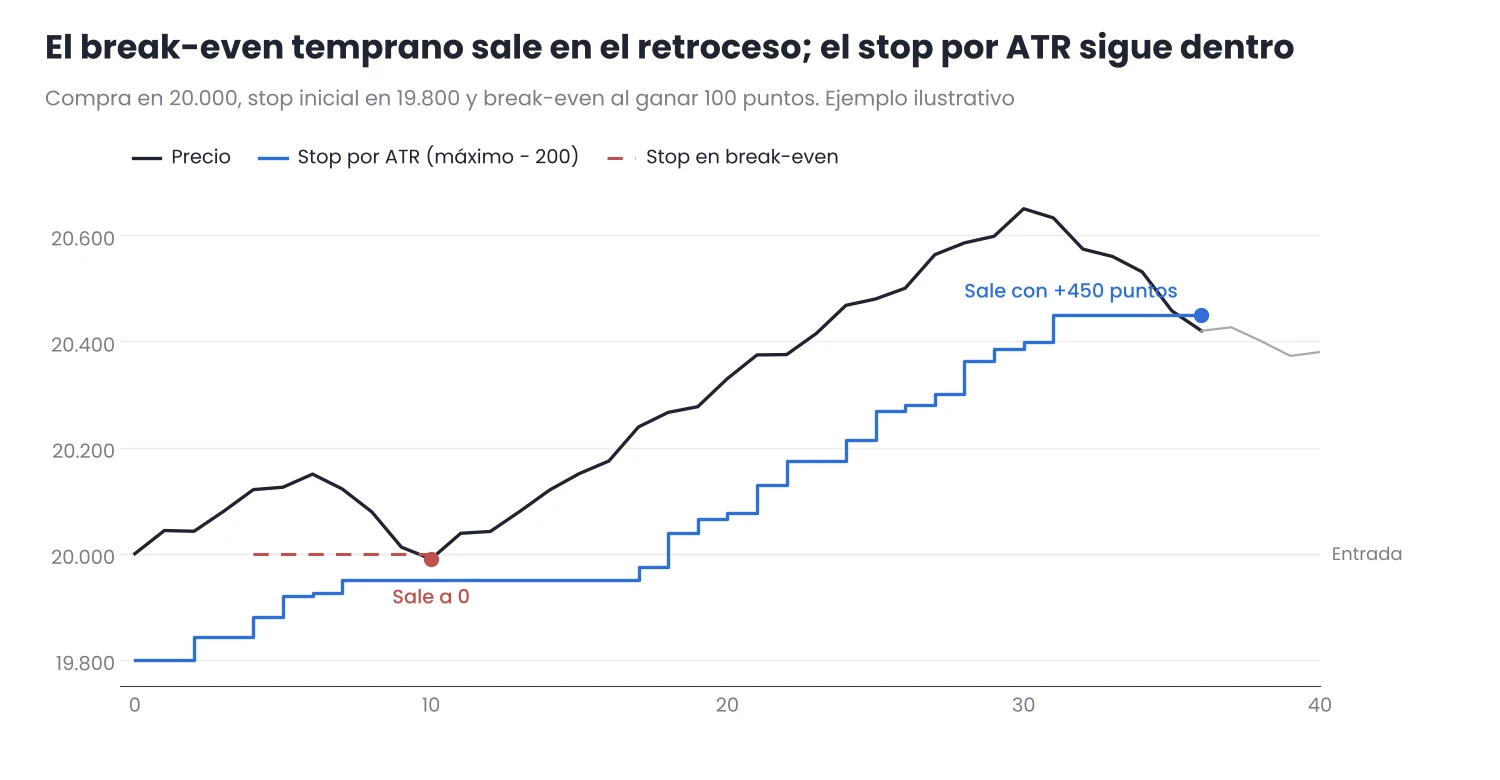
Figura 2. Break-even temprano frente a stop dinámico por ATR en la misma operación.
El trailing stop integrado de MT5
MT5 tiene un trailing stop propio: en la pestaña de posiciones abiertas (Trade) de la Caja de herramientas, clic derecho sobre la posición y Trailing stop. Tiene dos limitaciones. La distancia es fija en puntos, así que no se adapta a la volatilidad. Y funciona en tu terminal, no en el servidor del bróker: si cierras MT5 o se corta la conexión, deja de mover el stop. Para usarlo con fiabilidad, el terminal debe estar abierto todo el tiempo, por ejemplo en un VPS.
4. Errores habituales
- Acercar el stop por nervios. Si el stop se mueve porque la operación da miedo, y no porque haya cambiado la estructura, la gestión deja de ser un plan.
- Un trailing demasiado ajustado. Con menos espacio que el retroceso normal del activo, el stop salta en cada pausa de la tendencia.
- Cambiar de método a mitad de la operación. Pasar de un stop por estructura a uno por ATR porque el segundo queda más cerca es otra forma de improvisar.
- Usar la misma distancia en todos los activos. 50 puntos no significan lo mismo en el DE40 que en el EURUSD. El ATR permite comparar.
5. Cómo decidirlo con tus datos
La gestión del stop es parte de la estrategia, así que se prueba igual que la entrada:
- En operativa manual: anota en tu diario, para cada operación, hasta dónde llegó a favor antes de cerrarse y si volvió al precio de entrada. Con 50 o 100 operaciones verás si el break-even te salva más de lo que te cuesta.
- En un EA: añade la gestión como parámetro (sin break-even, break-even a +1R, trailing por ATR) y compara los resultados en el Probador de Estrategias con el mismo periodo y los mismos costes.
Conclusión
- El stop solo se mueve a favor. Ampliarlo nunca es gestión del riesgo.
- El break-even tiene un coste. Elimina el riesgo de la operación, pero cierra a cero algunas que habrían ganado. Si compensa o no, lo dicen tus datos.
- El stop dinámico debe respetar la volatilidad. Por estructura, por media o por ATR, necesita más espacio que el retroceso normal del activo.
Elige una forma de gestionar el stop, escríbela en tu plan antes de entrar y aplícala igual en todas las operaciones. Pruébala primero en el Probador de Estrategias o en una cuenta demo para ver cómo cambia tus resultados.
¿Quieres llevar esto a tu gráfico?
Las herramientas de Jasopex para MetaTrader te ayudan a planificar el riesgo antes de operar.
Ver las herramientas