

El ATR desde cero (6/6): el rango del día y cuánto recorrido queda
Último episodio de la serie sobre el ATR: cómo medir qué parte de su recorrido habitual ha hecho ya la sesión, qué significa para entrar y para los objetivos, y un resumen de todo lo que hemos visto.
Cerramos la serie con un uso del ATR que mucha gente no conoce y que resulta muy práctico: saber cuánto se ha movido ya el día y cuánto le suele quedar. En el episodio 5 usamos el ATR para el stop y el lote. Ahora lo usaremos para decidir si merece la pena entrar a una hora determinada y qué objetivo es razonable.
1. El ATR diario como «autonomía» de la sesión
Si tu coche suele hacer unos 600 kilómetros con un depósito y ya llevas 550, no planeas un viaje de 300 kilómetros más sin repostar. Puede que el coche dé algo más de sí, pero no es lo normal.
El ATR diario funciona como esa autonomía: indica cuánto suele recorrer el precio en un día. Comparando el recorrido de hoy con ese valor sabes qué parte del «depósito» ha gastado ya la sesión.
Rango consumido = (máximo de hoy − mínimo de hoy) ÷ ATR diario × 100
2. Un ejemplo
Un índice tiene un ATR diario de 300 puntos. A media sesión, el día lleva un máximo de 20.240 y un mínimo de 20.000:
| Valor | |
|---|---|
| ATR diario | 300 puntos |
| Rango de hoy hasta ahora | 240 puntos |
| Rango consumido | 80 % |
| Recorrido habitual restante | unos 60 puntos |
Ejemplo ilustrativo.
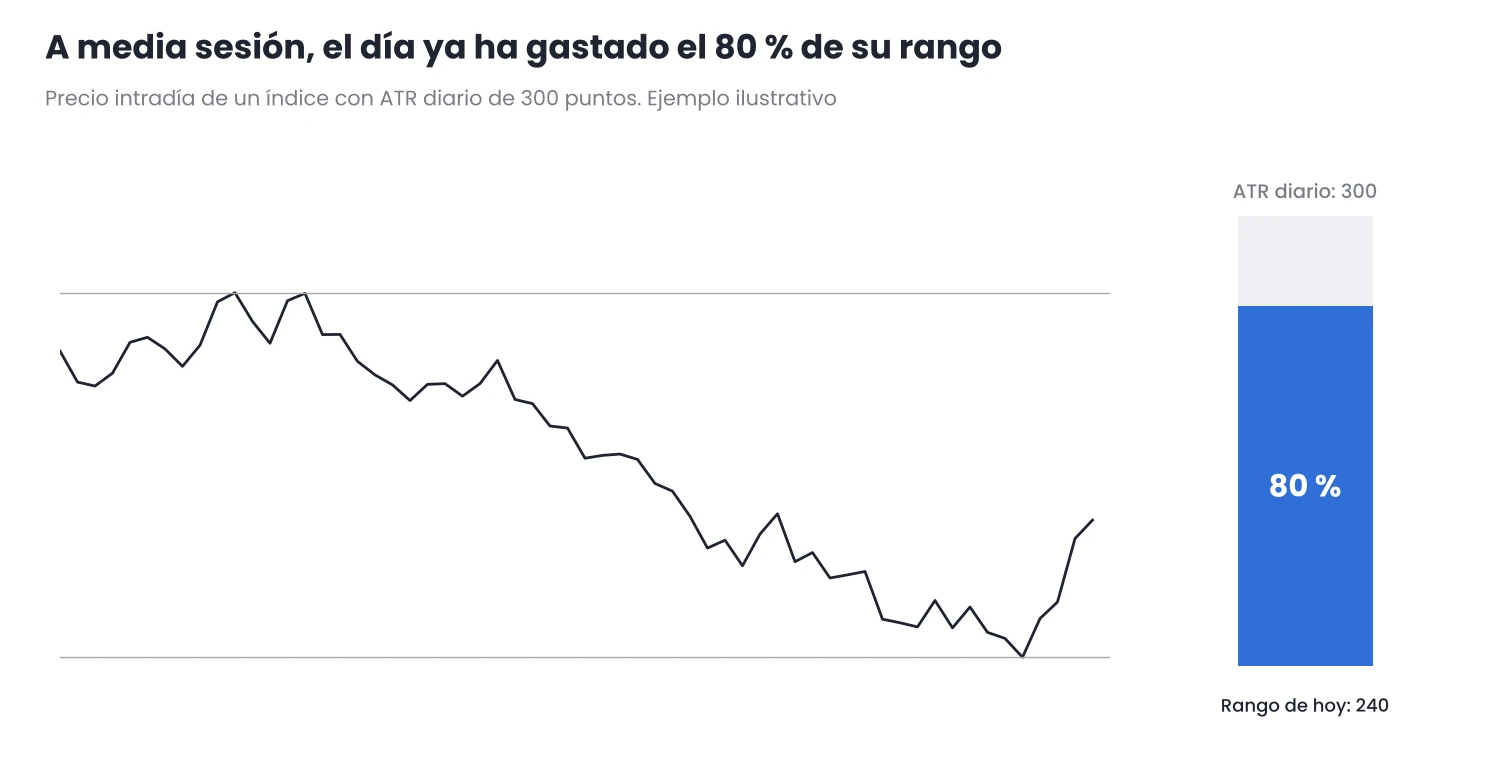
Figura 1. A media sesión, el día ya ha recorrido el 80 % de su rango habitual.
Con el 80 % consumido, buscar un objetivo de 150 puntos desde aquí sería esperar un día muy fuera de lo normal. No es imposible, pero no debería ser lo que esperas por defecto.
3. Qué hacer con esta información
- Entradas tardías. Si el día ya ha consumido la mayor parte de su rango, una entrada nueva tiene menos recorrido por delante. Puede tener sentido esperar a otra sesión o exigir una relación entre beneficio y riesgo más clara.
- Objetivos realistas. Un objetivo que obligue al día a recorrer mucho más que su ATR es poco probable. Ajustarlo al recorrido restante evita ver cómo el precio se da la vuelta a mitad de camino.
- Días que se salen de lo normal. Algunos días recorren mucho más que su ATR, sobre todo con noticias o en tendencias fuertes. Por eso el rango consumido es una referencia, no un límite.
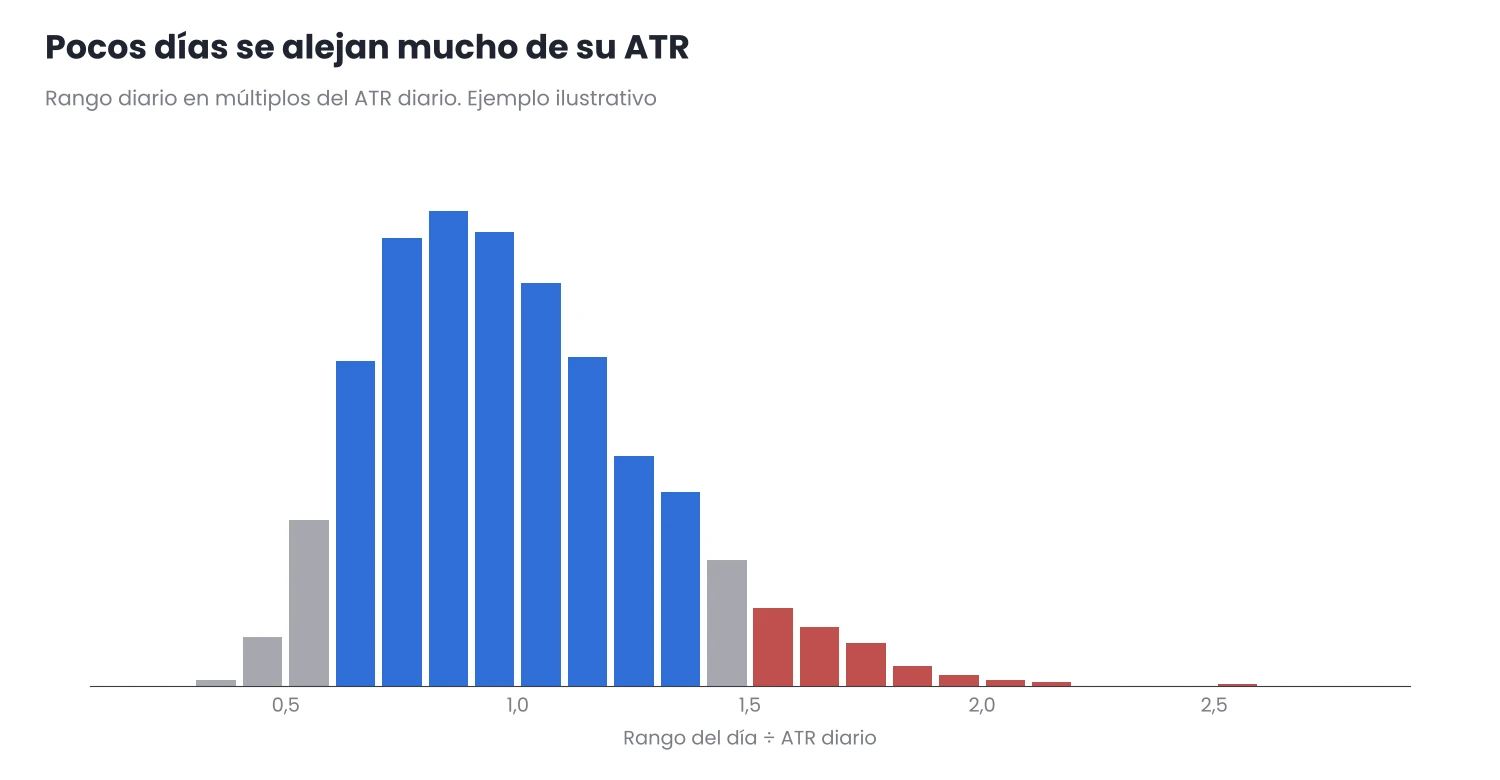
Figura 2. En este ejemplo, la mayoría de los días recorren entre 0,6 y 1,4 veces su ATR, y pocos superan 1,5 veces. Mídelo en tu activo.
4. Cuándo empieza y termina «el día»
El rango del día depende de cuándo empieza y termina la vela diaria, y eso lo decide la hora del servidor de tu bróker. Si tu bróker cierra el día a una hora distinta de la que crees, el máximo y el mínimo «de hoy» no serán los que esperas. Lo explico en Horarios de mercado y hora del servidor.
5. En MetaTrader
- El ATR diario: añade el ATR a un gráfico diario, o consulta su valor en la Ventana de datos (Ctrl + D) sobre la vela de ayer. Funciona igual en MT4 y en MT5.
- El rango de hoy: el máximo y el mínimo de la vela diaria en curso. Resta uno de otro y divide entre el ATR diario.
- El periodo: para esta medida suele bastar un ATR diario de unos pocos días a unas semanas, como vimos en el episodio 2.
Lo que hemos visto en la serie
- Qué mide el ATR y por qué es un pilar: cuánto se mueve el precio, no hacia dónde, y por qué está detrás de casi todas las decisiones de riesgo.
- Cómo se calcula: el rango verdadero incluye los huecos, y 14 periodos es solo el valor por defecto.
- ¿Mucho o poco?: un ATR solo tiene sentido comparado con lo habitual para ese activo.
- Comparar activos: el ATR en porcentaje del precio.
- El stop y el lote: el stop con espacio proporcional a la volatilidad y el lote ajustado para arriesgar siempre lo mismo.
- El rango del día: cuánto ha recorrido la sesión y cuánto le suele quedar.
Esa es la chapa de la lata bien colocada: el ATR no da señales, pero bien entendido te ayuda a decidir el stop, el tamaño, los objetivos y hasta la hora de entrar.
Conclusión
- El ATR diario funciona como la autonomía de la sesión: comparar el rango de hoy con él dice cuánto recorrido suele quedar.
- Úsalo para entradas tardías y objetivos realistas, sabiendo que algunos días se salen de lo normal.
- Comprueba cuándo empieza y termina el día en tu bróker, porque cambia el rango que mides.
Durante las próximas dos semanas, anota cada día a qué hora el rango de tu activo supera el 80 % de su ATR diario. Te sorprenderá lo mucho que te dice sobre cuándo dejar de buscar entradas.
¿Quieres llevar esto a tu gráfico?
Las herramientas de Jasopex para MetaTrader te ayudan a planificar el riesgo antes de operar.
Ver las herramientas