

El ATR desde cero (2/6): cómo se calcula y cómo elegir el periodo
Segundo episodio de la serie sobre el ATR: qué es el rango verdadero y por qué incluye los huecos, cómo se promedia, qué cambia con el marco temporal y por qué 14 periodos no es una regla.
En el episodio 1 vimos que el ATR mide cuánto se mueve el precio, no hacia dónde. En este veremos de dónde sale ese número. Entender el cálculo no es un ejercicio académico: es lo que permite saber por qué el ATR cambia, por qué no es igual en todas las plataformas y por qué el famoso «14» no tiene por qué ser tu periodo.
1. El rango de una vela no basta
La forma más simple de medir cuánto se ha movido el precio en una vela es restar su mínimo a su máximo. Pero esa medida se olvida de algo: lo que ocurre entre el cierre de una vela y la apertura de la siguiente.
Imagina que una vela cierra en 100 y la siguiente abre en 104, tras una noticia o un fin de semana. Esa segunda vela llega como máximo a 105 y como mínimo a 103,5. Su rango es de solo 1,5, pero el precio se ha movido 5 desde el cierre anterior. Si solo miras el rango, el hueco desaparece del cálculo.
2. El rango verdadero
Wilder lo resolvió con el rango verdadero (true range): el mayor de estos tres valores.
| Medida | Qué recoge | En el ejemplo |
|---|---|---|
| Máximo − mínimo | El recorrido dentro de la vela | 105 − 103,5 = 1,5 |
| Máximo − cierre anterior | Un hueco al alza | 105 − 100 = 5 |
| Cierre anterior − mínimo | Un hueco a la baja | 100 − 103,5 = −3,5 (en valor absoluto, 3,5) |
| Rango verdadero | El mayor de los tres | 5 |
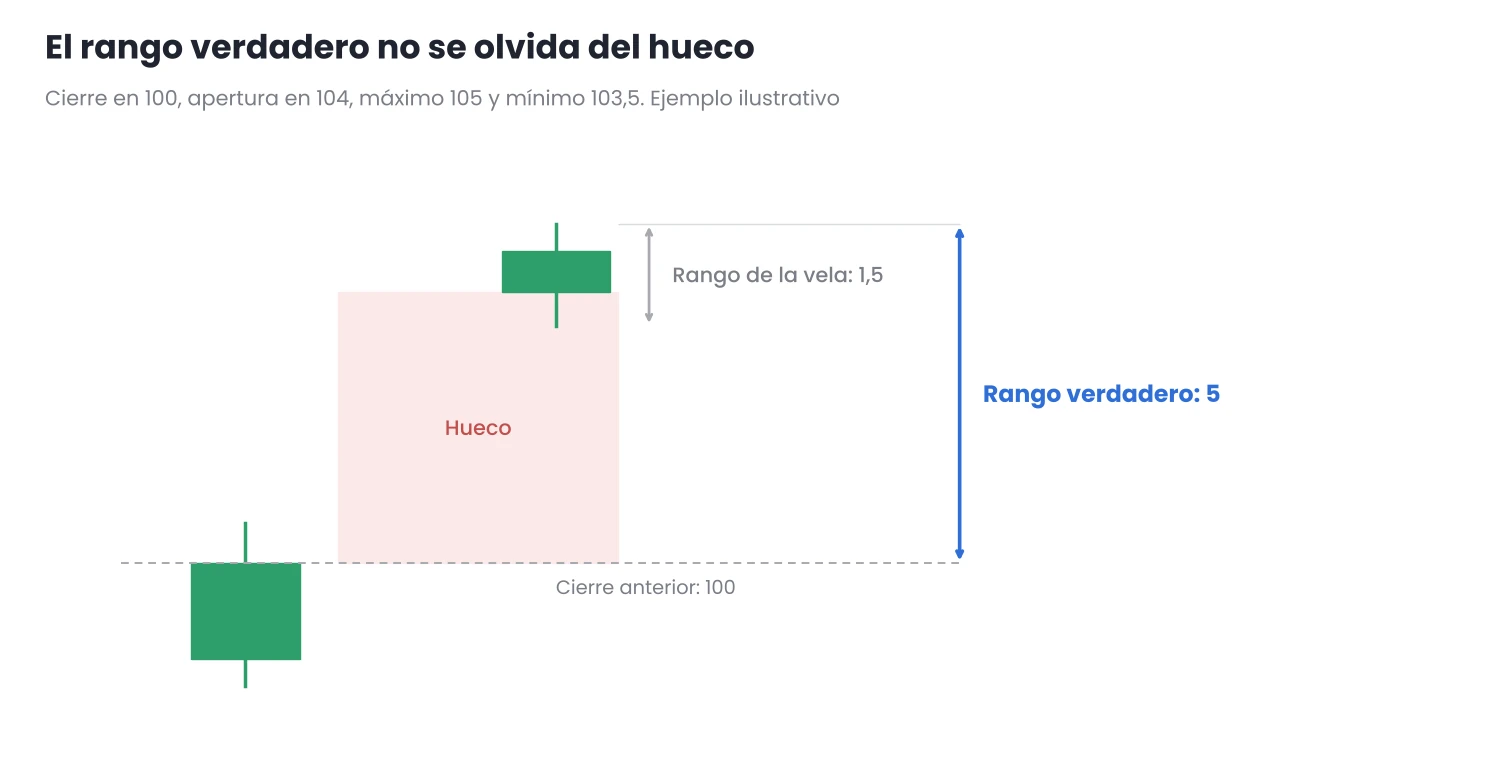
Figura 1. El rango verdadero cuenta el recorrido desde el cierre anterior, incluido el hueco.
Cuando no hay hueco, el rango verdadero coincide con el rango normal de la vela. Solo cambia cuando el precio salta de una vela a otra, que es justo cuando más importa.
3. La media: de rangos sueltos a un valor útil
Un solo rango verdadero dice poco: una vela puede ser grande o pequeña por casualidad. El ATR hace la media de los rangos verdaderos de las últimas N velas.
Jackie me lo pone fácil. Algunos días su paseo es largo y otros, corto, según el tiempo que haga o lo que encuentre por el camino. Si quiero saber cuánto camina normalmente, no me fijo en un solo paseo, sino en la media de los últimos. Esa media no dice adónde irá mañana, pero sí cuánto suele andar. Y si un día da un paseo muy largo, la media sube un poco, pero no se dispara.
El ATR funciona igual: un día muy movido sube la media, pero no la cambia de golpe, porque se reparte entre todas las velas del periodo.
Un detalle técnico: Wilder usaba un suavizado propio, parecido a una media exponencial, y algunas plataformas siguen su método. El ATR que incluye MetaTrader calcula una media simple de los rangos verdaderos. Por eso, con el mismo periodo, el valor puede diferir ligeramente entre plataformas. No es un error: es otra forma de promediar.
4. El marco temporal cambia el número
El ATR se calcula sobre las velas del gráfico donde lo pones. El ATR de las velas de una hora y el de las velas diarias del mismo activo son números muy distintos: una vela diaria recoge todo el recorrido del día, que es mucho mayor que el de cualquier hora.
Por eso, cuando alguien diga «pon el stop a 2 ATR», la primera pregunta es: ¿ATR de qué marco temporal? No es lo mismo 2 ATR de M15 que 2 ATR de D1.
5. El periodo: 14 no es una regla
Wilder usó 14 periodos, y casi todas las plataformas lo traen por defecto. Pero es una convención, no un valor óptimo. En muchas estrategias, sobre todo de corto plazo, otro periodo encaja mejor.
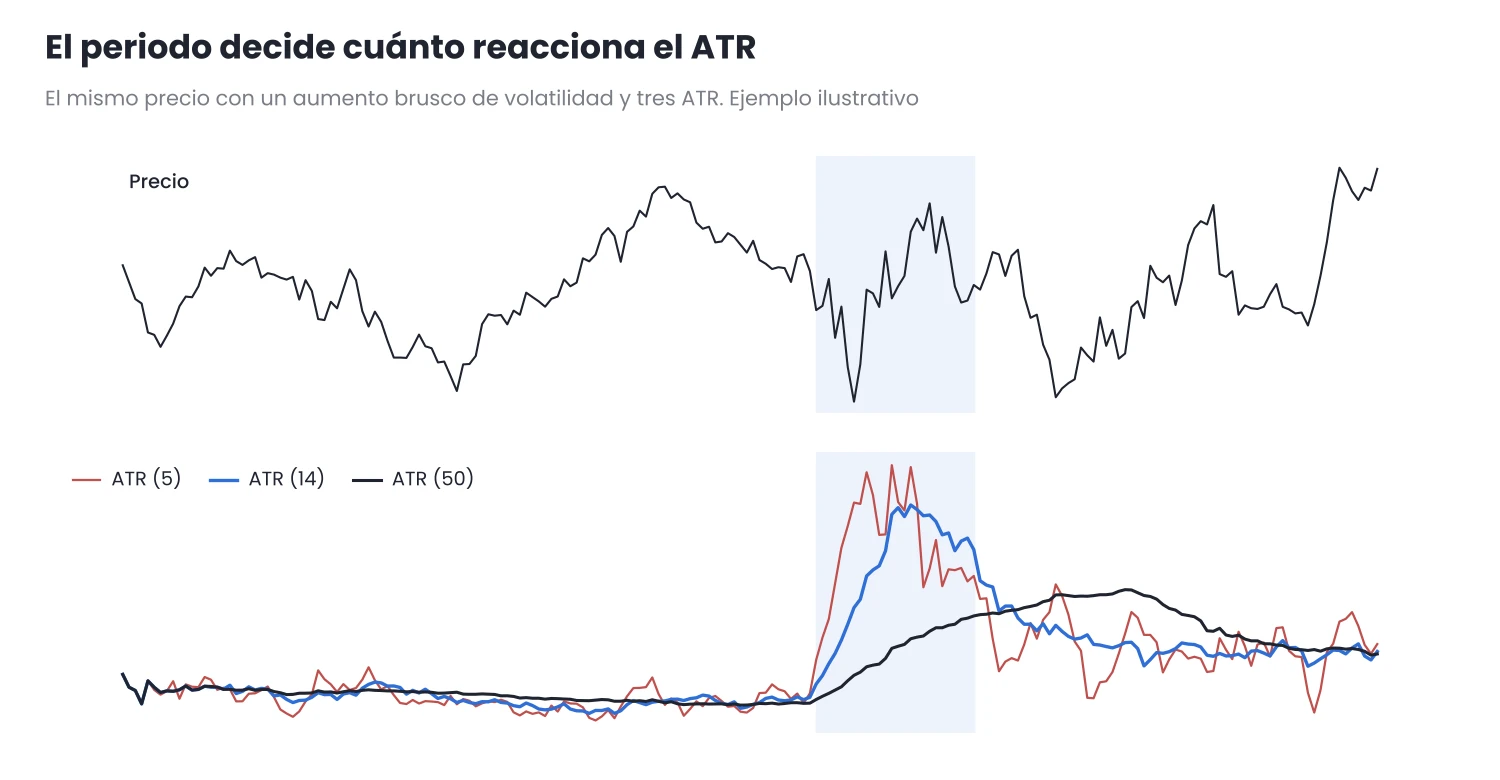
Figura 2. Ante un aumento brusco de la volatilidad, el ATR de 5 reacciona enseguida, el de 14 tarda algo más y el de 50 apenas cambia.
- Periodo corto (por ejemplo, 5 a 10): reacciona rápido a los cambios de volatilidad. Útil cuando importa lo que pasa ahora, como en operativa intradía, pero da un valor más nervioso.
- Periodo medio (por ejemplo, 14 a 20): un equilibrio entre reacción y estabilidad. Por eso funciona como valor por defecto.
- Periodo largo (por ejemplo, 50 o más): muy estable. Útil para conocer la volatilidad de fondo de un activo o para comparar épocas.
| Para qué lo usas | Periodo orientativo |
|---|---|
| Stop en operaciones de pocas horas | Corto, en el marco temporal de entrada |
| Stop y tamaño de posición en operaciones de varios días | Medio, en gráfico diario |
| Saber si la volatilidad actual es alta o baja | Largo, como referencia |
| Medir el recorrido del día | ATR diario de unos pocos días a unas semanas |
Valores orientativos. Conviene probar dos o tres periodos sobre tu activo y quedarse con uno.
Lo importante no es acertar con un número mágico, sino elegirlo según el uso, probarlo y mantenerlo. Cambiar el periodo cada semana es como cambiar de báscula cada vez que no te gusta el peso.
6. En MetaTrader
- El parámetro se llama Periodo y es el único que tiene el ATR, tanto en MT4 como en MT5.
- Puedes añadir varios ATR con periodos distintos en la misma ventana para compararlos, como en la figura 2.
- Si comparas con otra plataforma, recuerda que MetaTrader usa una media simple y otras usan el suavizado de Wilder: con el mismo periodo, los valores pueden diferir un poco.
Conclusión
- El rango verdadero incluye los huecos: es el mayor entre el rango de la vela y la distancia al cierre anterior.
- El ATR es la media de esos rangos en el periodo elegido, sobre el marco temporal del gráfico.
- 14 es el valor por defecto, no una regla. Elige el periodo según para qué lo uses y mantenlo.
En el episodio 3 veremos cómo saber si un valor de ATR es mucho o poco para tu activo.
¿Quieres llevar esto a tu gráfico?
Las herramientas de Jasopex para MetaTrader te ayudan a planificar el riesgo antes de operar.
Ver las herramientas